A distribuidora compra em volume, guarda, separa pedidos e entrega para mercados, padarias, restaurantes e lanchonetes. Ganha no giro, porque a margem por caixa vendida é pequena. Nesse modelo, a contabilidade para distribuidora de alimentos deixa de ser só obrigação legal e passa a definir se o negócio fecha o mês com lucro ou apenas com movimento.
Um ponto percentual de imposto mal calculado, em quem vive de margem curta, pode levar metade do resultado. Abaixo, mostramos como escolher o código da atividade, comparar regimes, lidar com o ICMS e com a substituição tributária e montar os controles de estoque, prazos e frota que o setor exige.
Por que a contabilidade para distribuidora de alimentos é diferente
Uma distribuidora fatura alto e lucra pouco por operação. Por isso, pequenas distorções em imposto, perda de estoque ou prazo de recebimento têm efeito grande no resultado final.
Margem curta e volume alto
Se a distribuidora trabalha com margem líquida de 3% a 5%, cada real economizado em tributo ou em quebra de estoque vira lucro direto. É o oposto de uma loja de produtos de luxo, em que a margem gorda absorve pequenos deslizes. Na contabilidade para distribuidora de alimentos, o detalhe é o negócio.
Quem é o cliente muda a estratégia
Vender para o pequeno mercado do bairro não é igual a vender para uma rede ou para um restaurante grande. Clientes que apuram ICMS e PIS/Cofins no regime normal olham o crédito que a nota do fornecedor gera. E isso pesa mais na negociação do que muita gente imagina. Se a sua operação mistura atacado e varejo, vale ler também sobre contabilidade para atacadista.
CNAE e enquadramento da distribuidora de alimentos
O código da atividade orienta o ICMS, o anexo do Simples e até a licença da vigilância sanitária. Começar com o código errado gera retrabalho em cadastro, nota e apuração.
CNAE 4639-7/01 e o código com fracionamento
O CNAE 4639-7/01 cobre o comércio atacadista de produtos alimentícios em geral. Quando a empresa compra a granel e reembala em porções menores, o código adequado é o 4639-7/02, que inclui o fracionamento e o acondicionamento. Há ainda códigos específicos para quem trabalha só com um tipo de produto, como laticínios, carnes, bebidas ou cereais.
Por que a distribuidora não cabe no MEI
Faça a conta com um caminhão rodando cinco dias por semana: o teto do microempreendedor, de R$ 81 mil em 2026, some em poucos meses, e nem a ampliação prevista para 2027 muda esse quadro. Na prática, a distribuidora já nasce como microempresa ou empresa de pequeno porte, e a dúvida real é qual regime tributário adotar.
Licenças que andam junto com a contabilidade
Além do CNPJ e da inscrição estadual, a distribuidora de alimentos precisa de licença da vigilância sanitária, alvará de funcionamento e, conforme o tamanho do galpão, do auto de vistoria do Corpo de Bombeiros. Sem inscrição estadual ativa, nem é possível emitir nota de venda de mercadoria.
Regime tributário: Simples, Lucro Presumido ou Lucro Real
A escolha deve sair de uma simulação com os números da empresa, e não do hábito ou do que o vizinho faz. Em distribuição, a resposta muda bastante conforme o faturamento e o perfil dos clientes.
Simples Nacional e o sublimite do ICMS
O teto de entrada no regime simplificado é de R$ 4,8 milhões de receita bruta anual, e a tabela aplicada à revenda de alimentos é a do Anexo I. Há um detalhe pouco lembrado. Passou de R$ 3,6 milhões no ano? A partir daí, o imposto estadual deixa de vir dentro do DAS e a distribuidora passa a calculá-lo separadamente, com débitos e créditos. Para ter ideia do peso, uma distribuidora com R$ 3,6 milhões em 12 meses fica na quinta faixa do Anexo I, com alíquota nominal de 14,3% e parcela a deduzir de R$ 87.300. A conta dá uma alíquota efetiva de cerca de 11,9% sobre o faturamento, o que é muito para quem tem margem bruta de 18% ou 20%.
Lucro Presumido e Lucro Real
Pelo Lucro Presumido, a Receita supõe que a distribuidora lucra uma fração fixa do que vende, e é sobre essa suposição que incidem IRPJ e CSLL, com PIS/Cofins sem créditos. No Lucro Real, o imposto de renda segue o lucro de verdade e o PIS/Cofins não cumulativo permite descontar créditos das compras. Para quem vende muito item com tributação reduzida, essa diferença pode virar o jogo. Vários alimentos da cesta básica, como arroz, feijão e farinha de mandioca, têm alíquota zero de PIS/Cofins pela Lei 10.925/2004, o que muda a comparação entre os regimes.
O crédito de ICMS que o seu cliente aproveita
Quem compra de uma empresa do Simples para revender pode tomar crédito de ICMS, mas limitado ao imposto que a fornecedora pagou dentro do DAS. Na quinta faixa do Anexo I, esse crédito fica perto de 4% do valor da nota, contra os 12% ou 18% que um fornecedor do regime normal pode transferir, conforme o produto e o estado. Para clientes grandes, essa diferença entra na planilha de compras. Com a reforma tributária, essa conversa ganha um capítulo novo em 2027, quando a empresa do Simples poderá escolher pagar os dois tributos novos por fora da guia. Detalhamos essa escolha em o que decidir sobre o Simples em 2027 e no texto sobre clientes que trocam de fornecedor por causa do crédito.
ICMS e substituição tributária na distribuição de alimentos
O ICMS é o tributo que mais exige atenção da contabilidade para distribuidora de alimentos, porque as regras variam por produto, por estado e por tipo de cliente.
Como a substituição tributária afeta a nota
Com a substituição tributária, o estado prefere arrecadar de uma vez só, logo na origem: quem fabrica ou importa paga também a parte que caberia aos revendedores. Quem vem depois não recolhe de novo na saída, mas precisa destacar a operação corretamente na nota. Massas, biscoitos, chocolates, sorvetes e outros produtos costumam aparecer nas listas estaduais, que mudam de tempos em tempos. Se quiser revisar o conceito, veja o nosso texto sobre substituição tributária e quem deve pagar.
O cadastro fiscal de cada produto
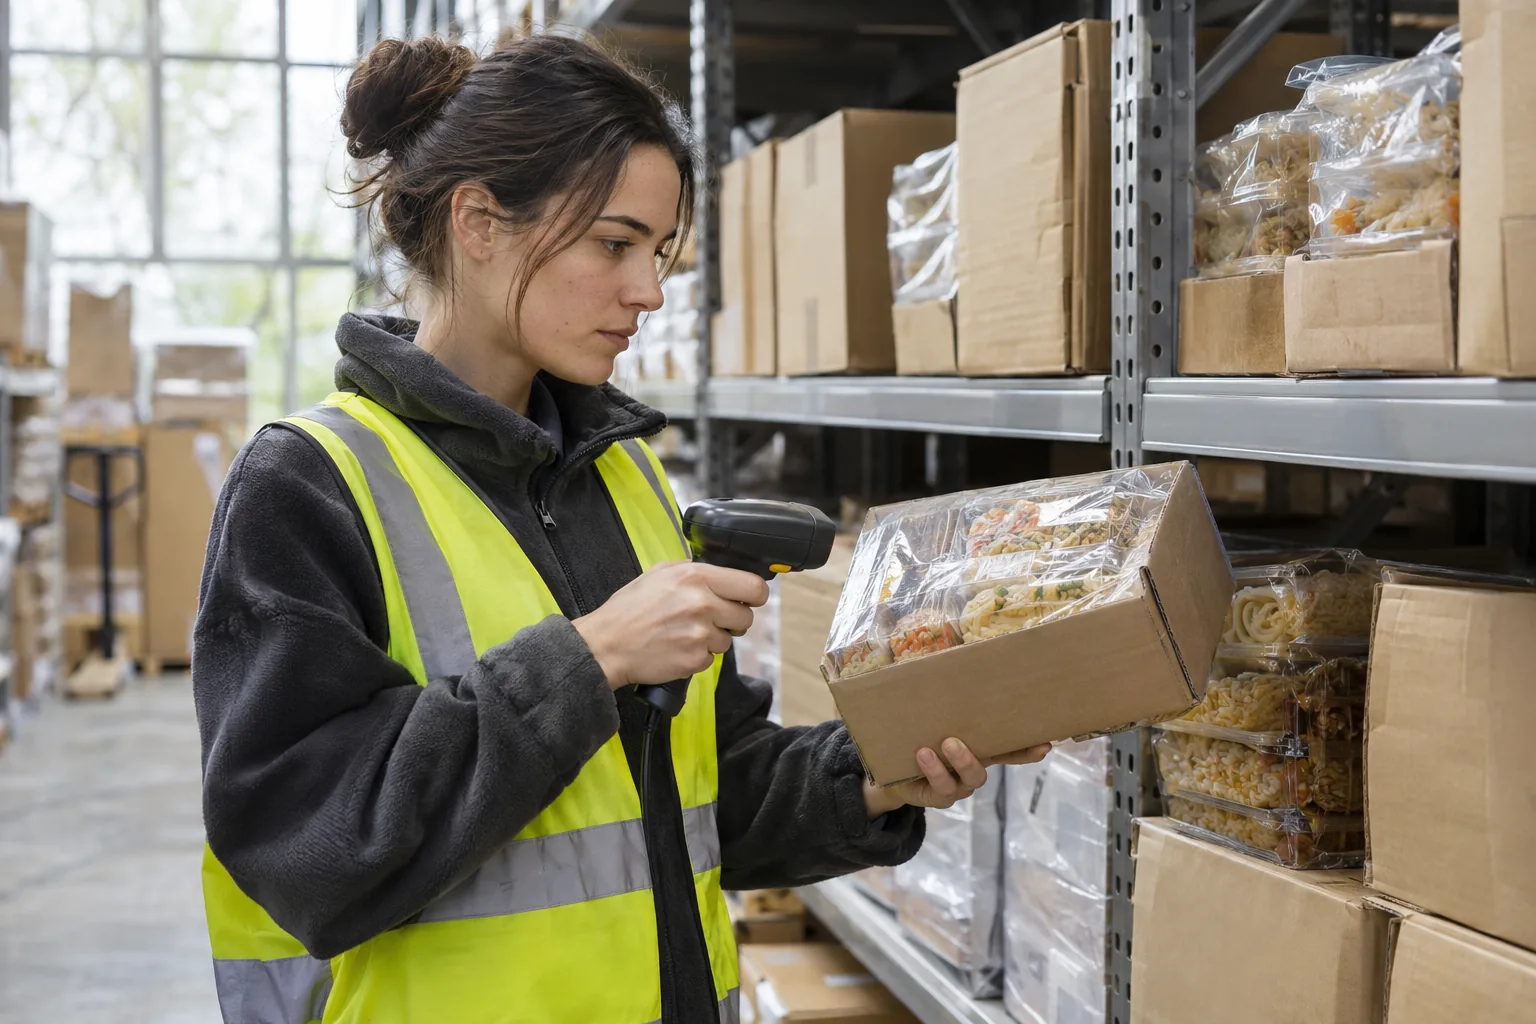
Uma distribuidora média trabalha com centenas de itens. Cada um precisa de NCM correto, indicação de substituição tributária quando houver e alíquota de ICMS conforme a legislação do estado. Errar o cadastro de um único produto de alto giro pode gerar imposto pago em dobro por anos, ou uma autuação no sentido contrário. Revisar esse cadastro ao menos uma vez por ano é uma das tarefas mais rentáveis da contabilidade para distribuidora de alimentos.
Estoque, validade e perdas
Alimento tem prazo para sair. Quando não sai, vira prejuízo, e esse prejuízo precisa estar documentado do jeito certo.
Controle por lote e por vencimento
O ideal é registrar lote e data de validade na entrada e seguir a regra de que o mais antigo sai primeiro. Inventários frequentes, mensais nos itens de maior giro, mantêm o estoque contábil igual ao físico. Estoque no sistema maior do que na prateleira costuma esconder perda que ninguém registrou.
Quebras, avarias e descarte
Produto vencido, embalagem rasgada e carga danificada no transporte precisam de baixa com documento, como laudo, termo de descarte ou registro da vigilância sanitária, conforme o caso. Para empresas do regime normal, a perda pode exigir o estorno do crédito de ICMS da compra. Sem registro, a diferença aparece como saída sem nota numa eventual fiscalização.
Prazos, capital de giro e frota
Em distribuição, o dinheiro passa mais tempo preso na operação do que no caixa. Medir esse tempo é parte da contabilidade para distribuidora de alimentos.
Comprar a prazo, vender a prazo
Se a distribuidora paga o fornecedor em 28 dias, mas recebe do cliente em 35 e ainda segura o estoque por 20, ela financia a operação por 27 dias com recursos próprios. Esse intervalo é a necessidade de capital de giro, e ela cresce junto com as vendas. Acompanhar prazos médios e inadimplência por cliente evita que o crescimento se transforme em aperto no banco.
Frota própria ou terceirizada
Caminhão próprio traz combustível, manutenção, seguro, motorista com encargos e depreciação. Frete terceirizado tem custo por entrega, mas libera capital. A comparação precisa considerar todos esses números lado a lado, e a contabilidade é quem tem os dados para fazê-la. Muitas vezes, o arranjo que funciona é misto: frota própria para as rotas fixas e diárias, frete contratado para entregas distantes ou picos de demanda. Também vale lembrar que, no Lucro Real, o frete contratado nas vendas pode gerar crédito de PIS/Cofins, outro ponto que a contabilidade para distribuidora de alimentos deve calcular antes da decisão.
O que um contador especializado entrega
Uma boa contabilidade para distribuidora de alimentos vai além da guia mensal. Entre as entregas que fazem diferença:
- Comparação dos três regimes uma vez por ano, feita com o balancete e as notas do próprio negócio.
- Varredura anual do NCM e do tratamento de ICMS de cada item vendido.
- Acompanhamento do faturamento acumulado, com aviso antes do sublimite e do teto do Simples.
- Folha de motoristas, ajudantes e vendedores, com comissões e horas extras.
- Relatórios de margem por produto, por rota e por cliente.
Com esses números na mão, fica mais fácil decidir qual cliente vale manter, qual rota repensar e qual linha ampliar. Quem atende também o consumidor final pode conferir o nosso conteúdo sobre contabilidade para comércio de alimentos.
Quer simular o regime e revisar o ICMS da sua distribuidora? Peça à CPA Prime uma simulação de regime para a sua distribuidora e compare os números lado a lado.
Perguntas frequentes sobre contabilidade para distribuidora de alimentos
1. Qual é o CNAE de distribuidora de alimentos?
O mais usado é o 4639-7/01, de comércio atacadista de produtos alimentícios em geral. Quem fraciona e reembala usa o 4639-7/02.
2. Distribuidora de alimentos pode ser MEI?
Na prática, não. O volume de uma operação de atacado ultrapassa o teto do microempreendedor muito rápido, então o comum é começar como ME ou EPP.
3. Qual o melhor regime para distribuidora de alimentos?
Não há resposta pronta: o volume vendido, os produtos com tributação reduzida e o tipo de cliente mudam o resultado. A escolha deve sair de uma simulação feita pela contabilidade para distribuidora de alimentos, revista todo ano.
4. Comprar de distribuidora do Simples dá crédito de ICMS?
Dá, mas limitado ao ICMS pago dentro do DAS da fornecedora, que costuma ser bem menor que o crédito transferido por uma empresa do regime normal.
5. Como registrar perda de alimento vencido?
Com documento que comprove a perda, como termo de descarte ou laudo, e o lançamento fiscal adequado. No regime normal, pode ser preciso estornar o crédito de ICMS da compra.
Margem protegida começa na contabilidade
Na distribuição de alimentos, quem acerta o regime, mantém o cadastro fiscal limpo e controla estoque e prazos consegue competir em preço sem sacrificar o lucro. A contabilidade para distribuidora de alimentos é o que transforma volume de vendas em resultado de verdade.
Tem uma distribuidora e quer saber se está pagando o imposto certo? Agende uma revisão tributária com a CPA Prime e descubra quanto da margem está ficando no caminho.