Quem vende sofá, guarda-roupa e mesa de jantar sabe que o caixa da loja vive de altos e baixos. Um único pedido pode valer o faturamento de uma semana, o cliente parcela em dez vezes, a entrega acontece dias depois e, às vezes, a peça volta com um risco no tampo. A contabilidade para loja de móveis existe para colocar ordem nesse vaivém: pagar o imposto certo, saber quanto realmente sobra e evitar surpresa com o fisco.
Parece muita coisa para um negócio de balcão, mas é justamente o tamanho do ticket que torna cada erro caro. A seguir, explicamos o enquadramento da atividade, como o ICMS pesa no preço, o que muda com venda parcelada, entrega e montagem, e quais controles fazem a diferença no fim do mês.
Por que a contabilidade para loja de móveis tem regras próprias
Uma loja de roupas vende dezenas de peças baratas por dia. A de móveis faz o contrário: vende pouco, caro e devagar. Essa combinação de ticket alto, giro lento e pagamento a prazo muda a forma de olhar impostos, estoque e caixa.
O que torna o varejo de móveis diferente
Alguns traços aparecem em praticamente toda loja do setor:
- Mercadoria volumosa, que ocupa depósito e se estraga com umidade, poeira ou manuseio.
- Compras concentradas em poucas fábricas, muitas vezes de outros estados.
- Venda com entrega agendada e, em vários casos, montagem na casa do cliente.
- Parcelamento longo no cartão ou no crediário da própria loja.
- Trocas e devoluções que exigem nota fiscal específica.
Cada um desses pontos tem reflexo fiscal. Por isso, a contabilidade para loja de móveis não se resume a calcular a guia do mês: ela precisa conversar com o estoque, com o financeiro e com quem emite as notas.
Revenda, fabricação ou móveis planejados?
Antes de qualquer cálculo, vale responder a uma pergunta simples: a loja só revende ou também produz? Quem compra pronto e vende ao consumidor está no comércio. Já a marcenaria que fabrica sob medida, inclusive os planejados feitos na própria oficina, é indústria, com código e anexo diferentes. E não é raro ver loja de planejados registrada só como comércio, o que gera imposto calculado do jeito errado.
CNAE, MEI e enquadramento no Simples Nacional
O código da atividade é a porta de entrada de todas as regras tributárias. Escolher o CNAE certo evita autuação e garante que a guia saia no anexo correto.
Qual código registrar no CNPJ
Para quem só revende peças novas, sejam residenciais, de escritório ou de qualquer outro uso, o código indicado é o CNAE 4754-7/01. Se a loja também monta peças como serviço separado, pode incluir como secundário o 3329-5/01, de montagem de móveis. A fabricação própria, por sua vez, fica em códigos da indústria, como o 3101-2/00, para móveis com predominância de madeira.
A loja de móveis pode ser MEI?
Pode. O comércio varejista de móveis aparece na lista de ocupações permitidas ao Microempreendedor Individual. O problema é o teto: R$ 81 mil por ano em 2026, que sobe para R$ 110 mil em 2027 pela Lei Complementar 238/2026, com previsão de R$ 140 mil a partir de 2028, condicionada ao orçamento federal. Com ticket médio de R$ 3 mil, bastam uns três pedidos por mês para passar do limite. Algumas prefeituras ainda impõem condições, como não manter depósito no endereço.
Loja de móveis no Simples Nacional
Para a maior parte das lojas, o caminho natural é a microempresa ou a empresa de pequeno porte no Simples Nacional, que vai até R$ 4,8 milhões de receita bruta por ano. Por ser comércio, a revenda de móveis é tributada pelo Anexo I, que começa em 4% na primeira faixa e não depende do Fator R. Na contabilidade para loja de móveis, essa é a primeira conta a fazer, de preferência antes da inauguração.
Impostos da loja de móveis: DAS, ICMS e compras de fora
No Simples, a loja paga quase tudo numa guia só, o DAS. Quanto maior o faturamento acumulado em 12 meses, maior o percentual cobrado, e dentro dele há uma fatia reservada ao imposto estadual. É justamente essa fatia que mais gera dúvida no setor.
Um exemplo com números
Imagine uma loja que faturou R$ 600 mil nos últimos 12 meses. Ela cai na terceira faixa do Anexo I: alíquota nominal de 9,5% e parcela a deduzir de R$ 13.860. A conta fica assim: (600.000 × 9,5% − 13.860) ÷ 600.000, o que dá alíquota efetiva de cerca de 7,19%. Num mês de R$ 50 mil em vendas, o DAS ficaria perto de R$ 3.595.
Nessa faixa, 33,5% do DAS corresponde ao ICMS. Se parte dos produtos já veio com o imposto recolhido antecipadamente, essa fatia sai do cálculo sobre aquelas vendas, e a alíquota efetiva nelas cai para algo em torno de 4,8%. Parece detalhe de sistema, mas, ao longo de um ano, a diferença paga uma reforma da loja.
Substituição tributária no varejo de móveis
Na substituição tributária, o ICMS da cadeia é cobrado lá atrás, normalmente da fábrica, e o varejista não recolhe de novo na venda. Na contabilidade para loja de móveis, esse é um dos pontos que mais pedem atenção. A resposta varia item a item: depende do NCM de cada móvel e da lista de produtos com substituição no seu estado. Cadastro errado de NCM no sistema é a origem mais comum de ICMS pago em dobro no comércio. Para entender quem recolhe o quê, veja o nosso texto sobre substituição tributária e quem deve pagar.
Compras de fábricas de outros estados
Polos moveleiros como o de Bento Gonçalves, no Rio Grande do Sul, e o de Arapongas, no Paraná, abastecem lojas do país inteiro. Nessas compras, o estado de destino pode cobrar a diferença entre a alíquota interna e a interestadual, e a forma de cobrança para quem está no Simples muda de estado para estado. Antes de fechar um pedido grande, peça ao contador a conta do custo final com o imposto da entrada, e não só o preço da fábrica. O nosso artigo sobre o que é DIFAL ajuda a entender a lógica.
Estoque de móveis: dinheiro parado que precisa de controle
Um sofá encalhado no depósito há oito meses não é só espaço ocupado. É capital da empresa que poderia estar pagando fornecedor ou financiando uma nova coleção. Não por acaso, uma boa contabilidade para loja de móveis começa pelo depósito.
Controle por item e inventário periódico
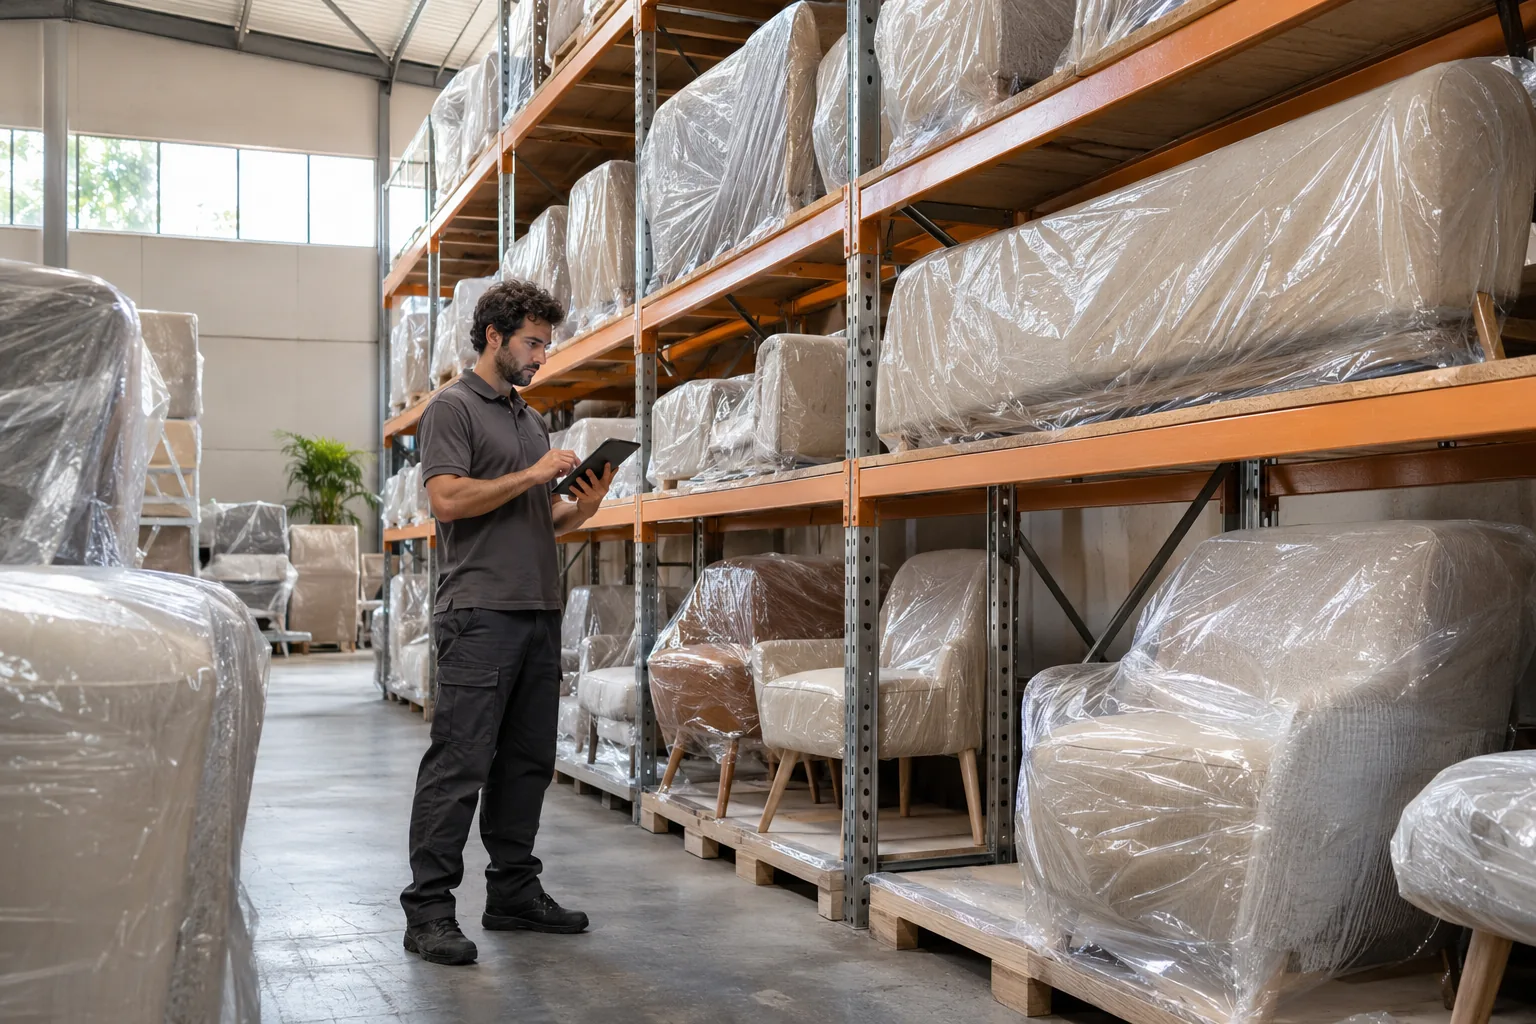
Cada peça precisa de entrada com nota, saída com nota e posição atualizada no sistema. Quando o estoque do sistema não bate com o que está no depósito, o balanço mostra um lucro que não existe. O inventário físico, ao menos uma vez por ano e de preferência a cada trimestre, corrige essas diferenças a tempo. Para montar essa rotina, vale a leitura de como fazer um bom controle de estoque.
Avarias, mostruário e peças paradas
Móvel arranhado no transporte, peça de mostruário vendida com desconto e item fora de linha que não sai de jeito nenhum: tudo isso precisa ser registrado com o tratamento correto. A tentação é simplesmente baixar a peça do sistema e seguir em frente, só que a baixa sem documento deixa o estoque contábil furado e pode exigir estorno de crédito, quando houver.
Venda parcelada, entrega, montagem e devolução
Na loja de móveis, a venda não termina quando o cliente assina o pedido. Ela se estende por semanas, às vezes meses, e cada etapa tem efeito no caixa e na parte fiscal.
Cartão, crediário e o lucro que não chegou ao caixa
Venda em dez vezes no cartão entra no faturamento do mês, mas o dinheiro chega aos poucos, já descontada a taxa da maquininha. No crediário próprio, ainda há o risco de calote. Conciliar o que foi vendido com o que realmente caiu na conta é o que separa faturamento de lucro. Antecipar recebíveis resolve um aperto, mas tem custo, e esse custo precisa entrar na formação do preço. Quem quer medir esse efeito pode usar os indicadores do nosso guia de análise de balanço.
Frete e montagem na nota fiscal
Se a entrega está embutida no preço do móvel, ela segue a tributação da mercadoria. Montagem é outra história: quando a loja cobra separado e usa gente própria, essa receita costuma ser classificada como prestação de serviço, sujeita ao ISS e a outra tabela do Simples. Misturar tudo numa linha só da nota pode sair caro. Defina com o contador como cada item aparece no pedido e na nota antes de mudar a política comercial.
Troca e devolução
Quando o cliente devolve uma peça, a loja precisa emitir a nota de entrada correspondente, que anula a venda para efeitos fiscais. Sem esse documento, o imposto da venda original continua contando. Peça trocada por outra de valor diferente também exige ajuste nas duas notas.
Precisa revisar a parte fiscal da sua loja? Peça à CPA Prime uma revisão do DAS da sua loja e descubra se há imposto pago a mais nas vendas.
Como a contabilidade para loja de móveis apoia a gestão
Imposto em dia é o mínimo. O ganho maior aparece quando os números da contabilidade passam a orientar decisões de compra, preço e equipe.
Margem por linha de produto
Estofados, dormitórios, cozinhas e decoração costumam ter margens bem diferentes. Saber qual linha paga a conta da loja muda a forma de comprar e de expor os produtos. Um bom relatório de contabilidade para loja de móveis mostra a margem depois de impostos, taxas de cartão e frete, e não apenas a margem de tabela.
Folha, comissões e acompanhamento do limite
Vendedores comissionados, montadores e motoristas pesam na folha e geram encargos que precisam estar no preço. O contador também acompanha a receita acumulada para avisar antes que a loja mude de faixa ou se aproxime do teto do Simples. Esse trabalho, junto com a apuração de notas e guias, é feito pelo nosso departamento fiscal.
Perguntas frequentes sobre contabilidade para loja de móveis
1. Qual é o CNAE de loja de móveis?
O comércio varejista de móveis novos usa o CNAE 4754-7/01. Montagem como serviço separado pode entrar como atividade secundária (3329-5/01), e fabricação própria exige código industrial.
2. Loja de móveis pode ser MEI?
Sim, a atividade consta na lista do MEI. Só que o teto anual raramente acompanha o ticket de uma loja de móveis, que quase sempre começa como microempresa no Simples.
3. Em qual anexo do Simples a loja de móveis fica?
A revenda de móveis é tributada pelo Anexo I, do comércio, sem relação com o Fator R. A montagem cobrada separadamente segue a tabela de serviços.
4. O que muda quando o móvel tem substituição tributária?
O ICMS já foi recolhido antes na cadeia, então a parcela de ICMS sai do DAS nas vendas daquele produto. Para isso funcionar, o cadastro fiscal de cada item precisa estar correto.
5. Por que contratar contabilidade para loja de móveis especializada em varejo?
Poucos setores acumulam tantos pontos sensíveis ao mesmo tempo: imposto estadual, pedidos a fábricas de fora, mercadoria cara parada e recebimento em parcelas. Um contador que conhece essa rotina evita imposto pago em dobro e entrega números que ajudam a decidir preço e compra.
Mais organização, menos imposto pago à toa
A contabilidade para loja de móveis cuida de três frentes ao mesmo tempo: o imposto certo, o estoque fiel à realidade e o caixa que reflete o que foi vendido. Quando essas três frentes caminham juntas, o dono da loja deixa de apagar incêndio e passa a planejar a próxima coleção com segurança.
Vai abrir uma loja de móveis ou quer revisar a estrutura fiscal da sua? Marque uma conversa com os contadores da CPA Prime e organize a estrutura fiscal desde o primeiro pedido.